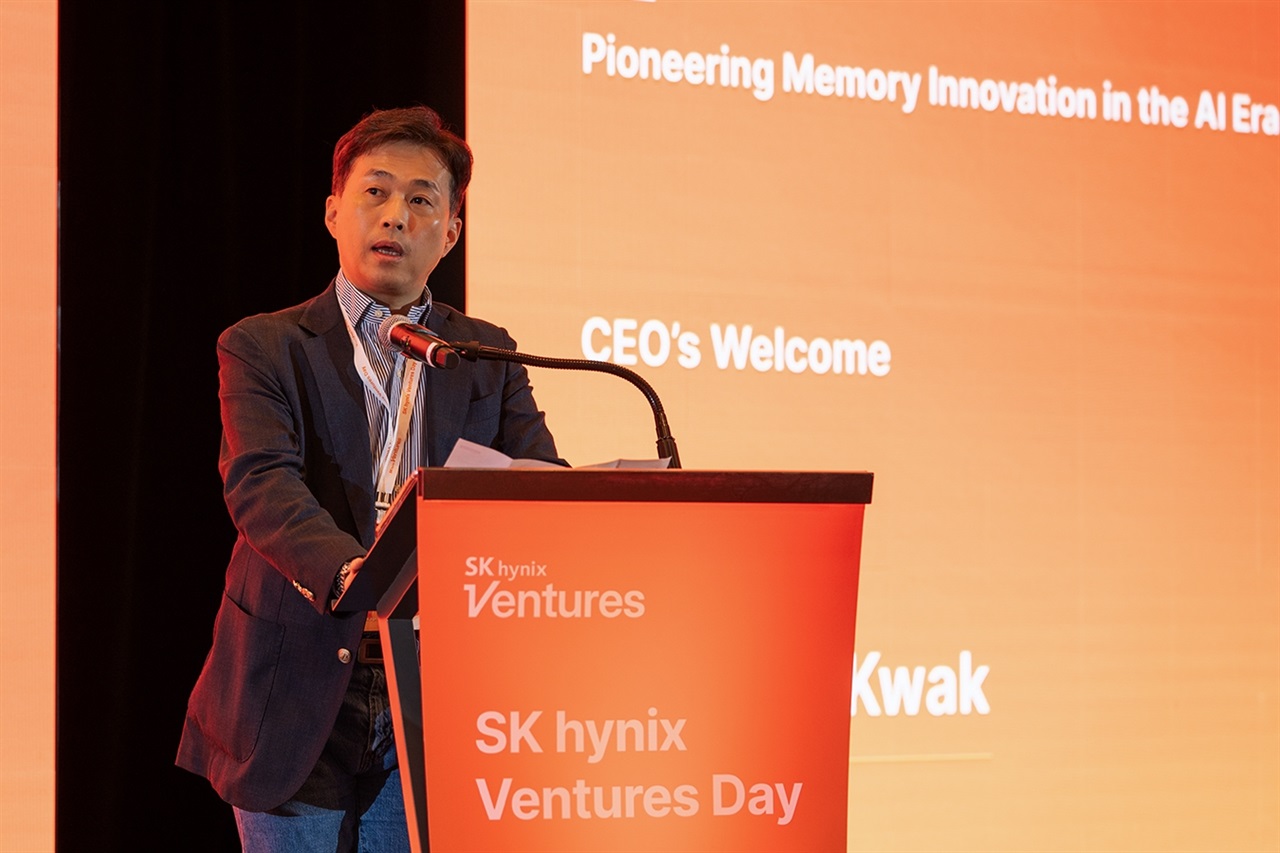
SK hynixは企業ベンチャーアームSK hynix Venturesを立ち上げ、投資対象をチップの枠を超えてAIコンピューティング、データセンター、システムソフトウェア、光インターコネクトへと拡大した。注目すべきは資金の向かう先だ。自社製品の内部ではなく、その周辺と上位レイヤーに向けられている。
この配置こそが全てを物語る。AIデータセンターにおいて、希少なリソースはもはや生のメモリ密度ではなく、アクセラレーター間でデータを十分な速度で移動させ、供給を維持する能力である。HBMはすでに割り当てベースで完売しており、システム価値の限界的な1ドルはインターコネクトファブリックとそれをスケジューリングするソフトウェアへと移行している。光インターコネクトとシステムソフトウェアにオプション性を買うことで、SK hynixは古典的なコンポーネントメーカーの罠、つまりチップでは勝ちながらインテグレーターにマージンを奪われる事態に対してヘッジしている。CVCによって隣接スタックを学習し、将来の顧客を育成し、バランスシートに賭けることなく共同パッケージ光学技術に向けて事前配置できる。
戦略的には、これはNvidiaが早期に理解していたことを反映している。結合組織を制する者がロードマップを制する、ということだ。メモリベンダーは歴史的に、過酷なサイクルに翻弄されるプライステイカーだった。スタックの上位への移行は、コモディティポジションをシステムポジションに転換する試みであり、そこでは関係性とリファレンスデザインがDRAMでは決して得られなかった価格決定力を生み出す。
日本にとって、この読み筋は明確だ。Kioxiaと国内メモリエコシステムは同じコモディティ化の重力に直面しているが、同等に積極的な上位スタックベンチャー姿勢を欠いており、他者が定義するアーキテクチャへの純粋なサプライヤーとして取り残されるリスクがある。より明るい側面はフォトニクスにある。日本の光学部品、レーザー、精密材料メーカーはインターコネクトサプライチェーンに深く組み込まれており、メモリ大手がこのレイヤーに資金を投じることは、彼らが対応できる需要を裏付けるものだ。日本のSIerやエンタープライズ開発チームにとって、シグナルは明らかだ。AIインフラ能力は、ボックスの調達からデータ移動とソフトウェア定義ファブリックのエンジニアリングへとシフトしている。重要な統合スキルは、ネットワーキングとシステムソフトウェアにより近いところへ移動している。
今後、より多くのコンポーネントリーダーが自社コアの1レイヤー上を狙ったベンチャーアームを構築することが予想される。コンピュート構築の勝者は、シリコンではなく帯域幅を製品として扱う企業となるだろう。