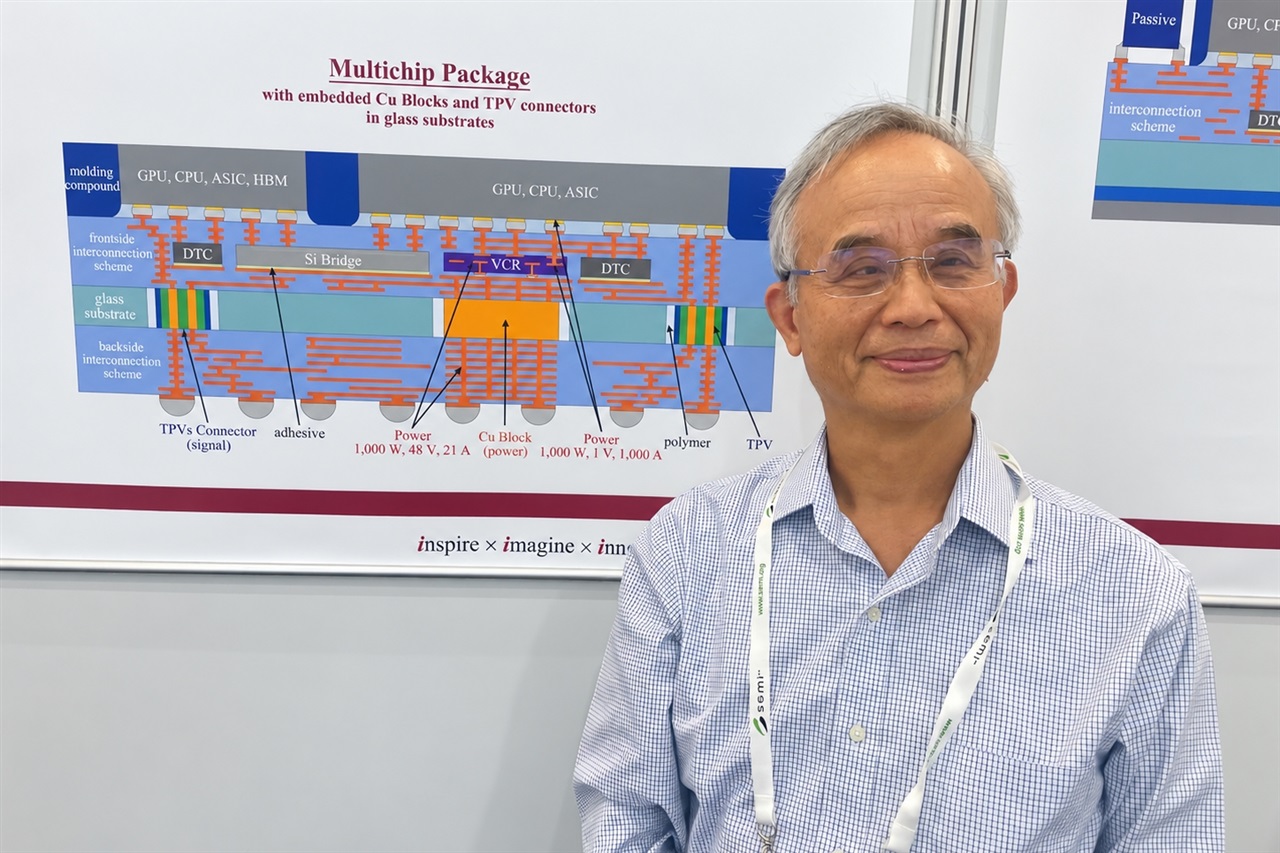
TSMCの重鎮であるMou-Shiung Linは、Jensen HuangがAI時代の扉を開いたと評価しつつ、その背後にあるエンジニアリングを一言で表現した——「暴力的」と。1,000ワットチップが示す本質は、Nvidiaの優位が精緻な設計の巧みさよりも、電力・熱・パッケージング密度を業界がかつて正気の範囲と見なしていた水準を超えて押し上げる意志に支えられているという点にある。
この見方が重要なのは、競争優位の所在を根本的に再定義するからだ。単一のアクセラレーターが1キロワット近くの電力を消費するとき、ボトルネックはトランジスタから離れ、それを取り巻くすべての要素へと移行する。CoWoSのような先端パッケージング、高帯域幅メモリスタック、液冷ひいては液浸冷却、電力供給、そして物理的なデータセンターそのものだ。力押し戦略は、周囲のサプライチェーンが熱的・電気的な「暴力」を吸収できて初めて成立する。だからこそ、インフラ構築競争はウェーハだけでなく、ギガワット規模の電力と冷却能力を巡る争いへと変容しつつある。
購買側にとっての戦略的リスクは、ワット当たり性能の改善が絶対消費電力の増大に追いつかなくなっている点だ。総保有コストは、シリコン調達から静かにエネルギーと施設費用へとシフトしている。チップ価格を最適化してきた事業者は、電力契約と排熱処理によって経済性を左右される現実に直面するだろう。次の局面で勝者となるのは、力押しを持続可能にする冷却・基板・電力インフラという地味なサプライヤーかもしれない。
日本にとって、これは構造的に有利な稀なタイミングだ。この戦略が圧力をかける層の深部に、日本は位置している。ウェーハ分野の信越化学とSUMCO、フォトレジストおよびパッケージング材料のJSRとTOK、そして精密冷却・パワー半導体・熱管理部品における強固な基盤がそれにあたる。TSMCの熊本工場の拡張が進み、Rapidusが先端ノードを追求するなか、国内の材料・装置エコシステムは純粋な設計プレイヤーには取り込めない価値を捕捉できる立場にある。
日本のSIerとデータセンター事業者は、より厳しい対応を迫られる。キロワット級ラックを前提とした施設設計は、液冷への改修、制約された電力網との交渉、そして安定した安価な電力が確保できる地域への立地見直しを意味する。オンプレミスのAIクラスターを計画するRPAやエンタープライズ開発チームは、GPUの調達ではなく施設エンジニアリングがボトルネックになると想定すべきだ。今のうちに冷却と電力のノウハウを築いた企業が、力押し型AIインフラがエンタープライズに普及する際の統合案件を制することになるだろう。