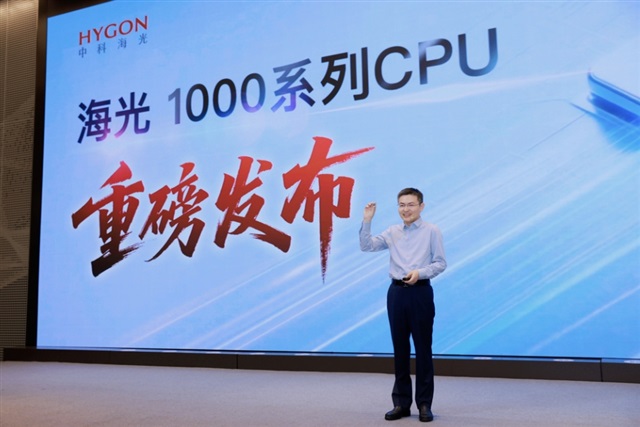
Hygonはロボティクス、マシンビジョン、工場制御装置向けの1000シリーズ組み込み型CPUを発表し、x86サーバーシリコンで知られてきた同社がエッジ領域に進出した。スペックシート以上に重要なのは戦略的シグナルだ。中国はデータセンターAIだけでなく、物理AI向けの国内コンピュート・スタックを構築しつつある。
グローバルな視点では、AIインフラ構築が二極化している。一つはハイパースケール、ギガワット級の容量競争であり、もう一つは工場現場の機械内部に搭載されるプロセッサーをめぐる静かな争いだ。組み込み型産業用CPUは粘着性が高く、ライフサイクルが長く、認証やツールチェーンと深く結びついているため、一度設計に組み込まれると置き換えが困難になる。この層を国内で育成することで、北京は製造基盤を支える正にそのワークロードに対する輸出規制へのエクスポージャーを削減できる。IntelとAMDにとって、中国の自動化機器において長年デフォルトベンダーの地位を享受してきた組み込み型・産業用ラインは、一夜にして失われるというよりも、緩やかに進行するシェア侵食リスクとなる。
より困難な問題はソフトウェアの成熟度だ。ロボティクスやマシンビジョンでソケットを獲得するには、競争力のあるシリコン以上のものが必要だ。リアルタイムOSサポート、ビジョンおよびモーション制御ライブラリ、機能安全認証、そして開発者エコシステムが求められる。ここが既存事業者が依然として優位性を保つ領域であり、Hygonの今後数世代にわたる製品サイクルの軌跡が、これが真の代替なのか、調達政策に支えられた国内優遇策なのかを示すだろう。
日本にとって、これは工場自動化の中核領域に直接的な影響を及ぼす。Fanuc、三菱電機、Omron、Keyence、安川電機は緊密に統合された制御装置でグローバルリーダーシップを築き、中国での売上は意味のある規模だ。信頼できる国内CPU選択肢の登場は、日本のベンダーが既に直面している現地化圧力を加速させ、中国市場専用ハードウェアSKUと別個のサプライチェーンを強いる可能性がある。また、容易に撤退できない市場でマージンを圧迫する。
日本のSIerや製造開発チームにとって、実務的な教訓はアーキテクチャのヘッジだ。国境を越えた展開向けにエッジAIやビジョンシステムを構築するチームは、ハードウェア抽象化レイヤーとコンテナ化ランタイムを通じてアプリケーションロジックを基盤のCPUやアクセラレーターから隔離し、国内シリコン上の中国市場版がコードベース全体を分岐させないようにすべきだ。プロセッサー選択を固定された基盤ではなく交換可能なコンポーネントとして扱うことは、最適化ではなくレジリエンス要件になりつつある。日本の工場にサービスを提供するRPAやエッジオーケストレーションベンダーも、アジア展開においてより細分化されたシリコン環境を想定すべきだ。